Lorsqu’un chauffeur VTC possède sa voiture personnellement mais exerce son activité par l’intermédiaire d’une société, deux solutions sont souvent envisagées : se faire rembourser des indemnités kilométriques, ou louer son véhicule personnel à sa propre société. Au premier regard, les indemnités kilométriques paraissent souvent imbattables, surtout lorsque le chauffeur parcourt 50 000 ou 70 000 kilomètres par an. Mais cette comparaison devient beaucoup moins évidente dès que l’on regarde qui paie réellement le carburant, l’assurance, les pneus, l’entretien et les réparations.
C’est particulièrement important dans le métier de VTC. Le véhicule n’est pas simplement un moyen de déplacement occasionnel : il constitue le principal outil de travail et peut parcourir plusieurs dizaines de milliers de kilomètres chaque année. Une différence de quelques centimes au kilomètre ou une grosse réparation peut donc représenter plusieurs milliers d’euros sur un exercice.
La bonne question n’est donc pas simplement : « Combien puis-je me verser en IK ? ». Il faut plutôt se demander : « Après avoir payé toutes les dépenses de la voiture, quelle solution est réellement la plus intéressante pour moi et pour ma société ? »
IK et location : deux fonctionnements complètement différents
Avec les indemnités kilométriques, la voiture reste dans le patrimoine personnel du chauffeur. Il paie personnellement son carburant ou son électricité, son assurance, ses révisions, ses pneus et ses réparations. La société lui rembourse ensuite ses déplacements professionnels sur la base du barème kilométrique applicable.
Avec la location, le véhicule reste également la propriété personnelle du chauffeur, mais il est loué à la société au moyen d’un véritable contrat. La société verse alors un loyer au propriétaire et peut directement supporter les dépenses d’exploitation prévues dans le contrat : carburant, électricité, assurance professionnelle, entretien, pneus ou réparations.
Cette différence est fondamentale. Avec les IK, le chauffeur reçoit davantage d’argent personnellement mais doit financer les dépenses automobiles avec cet argent. Avec la location, le loyer reçu peut être inférieur aux IK, mais une partie beaucoup plus importante des dépenses automobiles est directement supportée par la société.
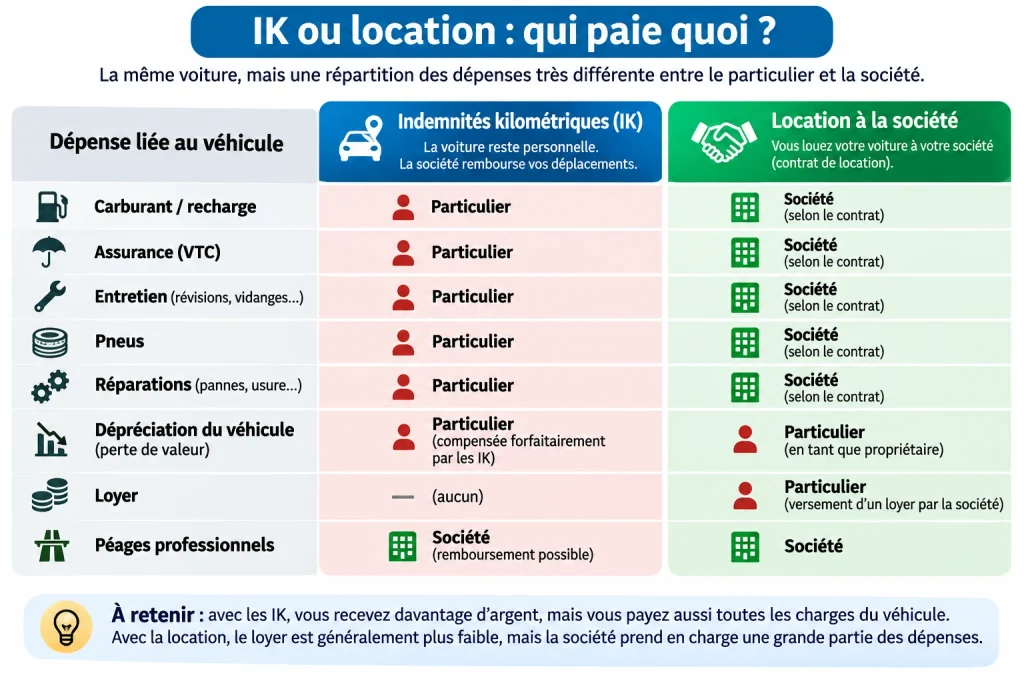
| Dépense | Indemnités kilométriques | Location du véhicule |
|---|---|---|
| Carburant / recharge | Particulier | Société selon contrat |
| Assurance | Particulier | Société selon contrat |
| Entretien | Particulier | Société selon contrat |
| Pneus | Particulier | Société selon contrat |
| Réparations | Particulier | Société selon contrat |
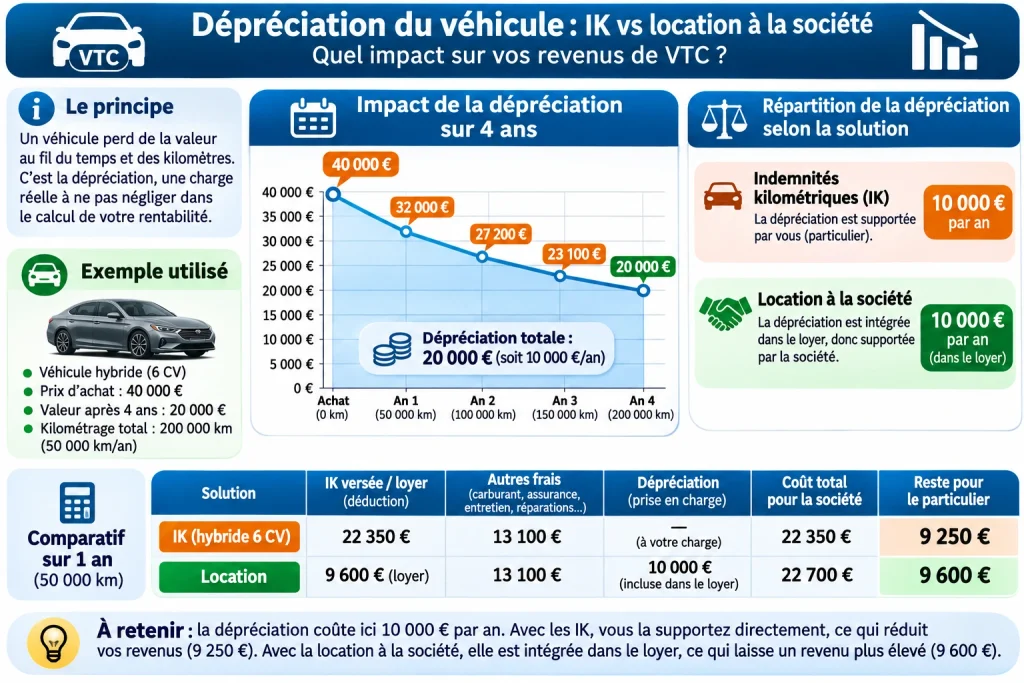
| Dépréciation | Supportée par le particulier, compensée forfaitairement par les IK | Supportée par le propriétaire |
| Loyer | Aucun | Versé au particulier |
| Péage professionnel | Peut être remboursé séparément | Société |
Ce que couvrent réellement les indemnités kilométriques
Le barème kilométrique ne correspond pas uniquement à l’essence ou à l’électricité. Il est justement conçu pour couvrir plusieurs dépenses supportées par le propriétaire du véhicule : dépréciation, entretien, réparations, pneumatiques, assurance et énergie.
Cela signifie qu’un chauffeur qui utilise les IK ne doit pas raisonner de la manière suivante : « Je reçois 25 000 € d’IK, donc j’ai gagné 25 000 € ». Une partie parfois très importante de ces 25 000 € sert simplement à payer les frais nécessaires pour faire rouler la voiture.
Il faut également éviter de faire payer deux fois les mêmes dépenses à la société. Si le chauffeur perçoit les IK, il n’est normalement pas question de faire également payer à l’entreprise le carburant, les pneus ou l’assurance déjà couverts par le barème.
Quel montant d’IK pour un VTC en 2026 ?
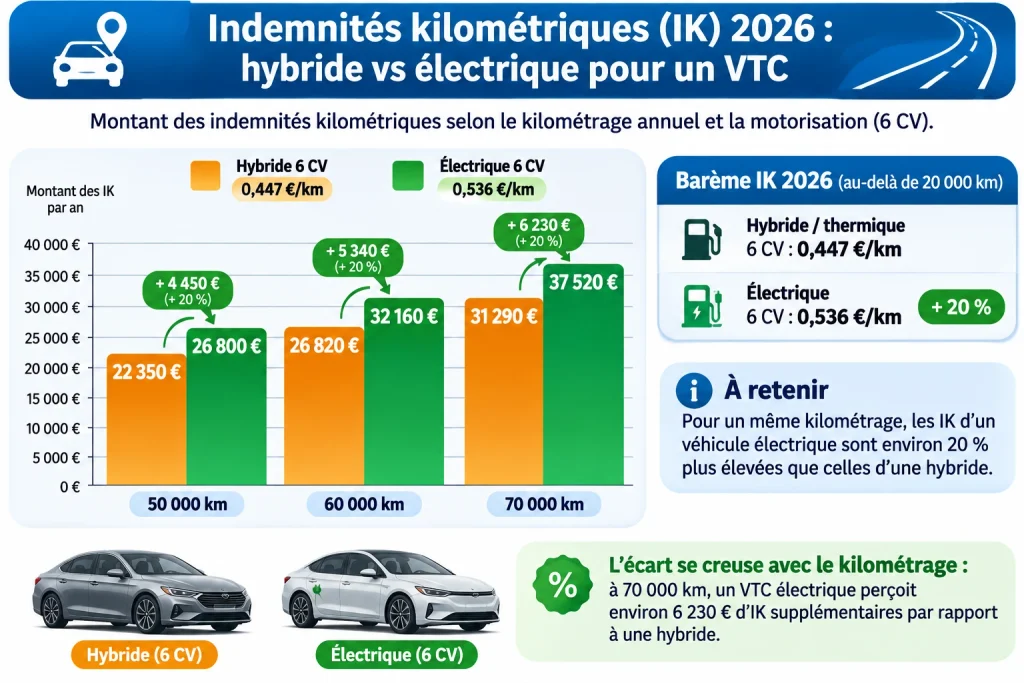
En 2026, une voiture hybride de 6 CV parcourant plus de 20 000 kilomètres professionnels ouvre droit à 0,447 € par kilomètre. Pour une voiture électrique de 6 CV, le montant monte à 0,536 €/km, grâce à la majoration applicable aux véhicules 100 % électriques.
À 50 000 kilomètres professionnels par an, cela représente :
| Motorisation 6 CV | IK pour 50 000 km |
|---|---|
| Hybride | 22 350 € |
| Électrique | 26 800 € |
À 70 000 kilomètres professionnels, le montant devient encore plus significatif :
| Motorisation 6 CV | IK pour 70 000 km |
|---|---|
| Hybride | 31 290 € |
| Électrique | 37 520 € |
Ces montants sont élevés, mais ils doivent être confrontés aux dépenses réelles.
Combien reste-t-il réellement sur 22 350 € d’IK avec une hybride ?
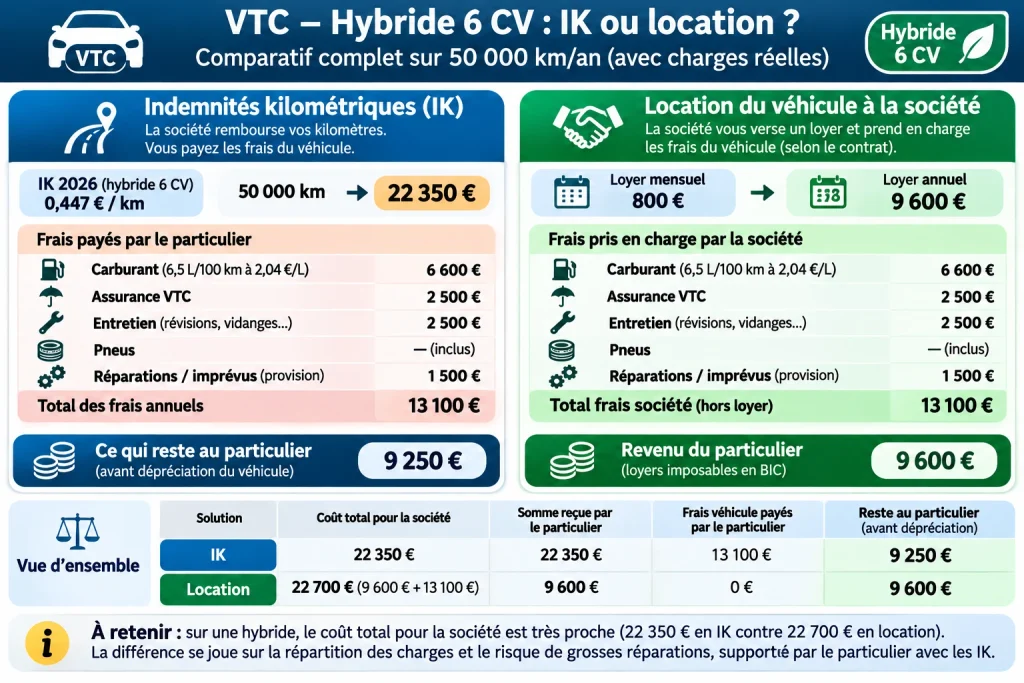
Prenons un chauffeur VTC utilisant une hybride essence 6 CV et parcourant 50 000 kilomètres professionnels par an. Pour rendre la simulation compréhensible, nous retenons une consommation moyenne de 6,5 litres aux 100 kilomètres et un carburant autour de 2,04 €/litre.
Le carburant représente alors environ 6 600 € par an. Nous ajoutons à cette simulation 2 500 € d’assurance VTC, 2 500 € d’entretien et pneumatiques et une provision moyenne de 1 500 € pour les réparations et imprévus mécaniques.
On obtient environ :
| Charges annuelles simulées | Montant |
|---|---|
| Carburant | 6 600 € |
| Assurance VTC | 2 500 € |
| Entretien + pneus | 2 500 € |
| Réparations / imprévus | 1 500 € |
| Total | 13 100 € |
Le chauffeur reçoit 22 350 € d’IK, mais supporte environ 13 100 € de dépenses automobiles courantes.
Il lui reste donc environ :
22 350 – 13 100 = 9 250 €
avant même de tenir compte de la dépréciation réelle de sa voiture.
Et cette dernière peut être considérable. Un véhicule qui prend 50 000 kilomètres supplémentaires chaque année perd mécaniquement une partie importante de sa valeur de revente.
Et avec une voiture électrique ?
Le calcul devient très différent avec une électrique de 6 CV. À 50 000 kilomètres, les IK atteignent 26 800 €, soit 4 450 € de plus que pour l’hybride.
Nous retenons pour notre simulation un coût énergétique moyen de 4,50 €/100 km. Ce chiffre est volontairement supérieur au coût d’une recharge exclusivement à domicile, car un chauffeur VTC peut être amené à utiliser régulièrement des bornes publiques ou rapides.
À 50 000 kilomètres, l’électricité représente donc environ 2 250 €.
Ajoutons une assurance VTC de 2 500 €, environ 2 000 € d’entretien et de pneus et 1 000 € de provision pour réparations et imprévus.
| Charges annuelles simulées | Montant |
|---|---|
| Électricité | 2 250 € |
| Assurance VTC | 2 500 € |
| Entretien + pneus | 2 000 € |
| Réparations / imprévus | 1 000 € |
| Total | 7 750 € |
Sur 26 800 € d’IK, il resterait donc environ :
26 800 – 7 750 = 19 050 €
avant prise en compte de la dépréciation du véhicule.
C’est presque le double de notre scénario hybride. On comprend alors pourquoi les IK peuvent devenir particulièrement intéressantes pour un VTC électrique qui maîtrise ses coûts de recharge.
Hybride : 22 350 € d’IK → environ 13 100 € de frais → environ 9 250 € avant dépréciation.
Électrique : 26 800 € d’IK → environ 7 750 € de frais → environ 19 050 € avant dépréciation.
Que se passe-t-il avec la location à la société ?
Passons maintenant au deuxième scénario. Le chauffeur possède toujours personnellement sa voiture, mais il la loue à sa société.
Nous retenons comme hypothèse un loyer de 800 € par mois, soit 9 600 € sur douze mois. Ce montant ne constitue pas un plafond légal : le loyer doit rester cohérent avec le prix de marché du véhicule et avec les dépenses prises en charge par chacune des parties.
Dans ce montage, la société pourrait par exemple supporter directement le carburant, l’assurance, les pneus, l’entretien et les réparations prévus par le contrat.
Pour notre hybride, le coût automobile pour la société serait donc approximativement :
9 600 € de loyer + 13 100 € de frais = 22 700 € par an.
C’est extrêmement proche des 22 350 € d’IK du premier scénario.
Mais l’argent n’arrive pas au même endroit.
Avec les IK, le particulier reçoit 22 350 € et paie lui-même les 13 100 € de frais automobiles.
Avec la location, il reçoit seulement 9 600 € de loyers, tandis que la société règle directement les 13 100 € de charges.
Économiquement, les deux montants sont donc beaucoup plus proches que ne le laisse penser une simple comparaison entre « 22 350 € d’IK » et « 9 600 € de loyer ».
Sur une hybride, la location devient beaucoup plus crédible
C’est ici que la simulation devient intéressante. Dans notre exemple hybride, la société dépense environ 22 700 € avec la location, contre 22 350 € avec les IK.
La dépense globale est pratiquement identique.
Mais le risque n’est pas réparti de la même façon. Avec les IK, une réparation exceptionnelle de 5 000 € doit être payée personnellement par le chauffeur. Avec une location bien construite prévoyant la prise en charge des réparations par l’entreprise, cette facture peut être supportée directement par la société.
Pour un véhicule hybride fortement kilométré, cette différence peut avoir beaucoup de valeur. Une batterie hybride, une transmission, un système électronique ou un autre élément coûteux peut rapidement absorber plusieurs mois de « marge » réalisée sur les IK.
Sur une électrique, le résultat est très différent
Reprenons maintenant notre électrique.
Le coût automobile de la société avec location serait approximativement :
9 600 € de loyer + 7 750 € de frais = 17 350 €.
Avec les IK, la société pourrait verser :
26 800 €.
L’écart est donc d’environ :
9 450 €.
Cela signifie que l’option IK fait sortir beaucoup plus d’argent de la société vers le particulier. Et comme l’électrique bénéficie parallèlement de coûts énergétiques et mécaniques potentiellement plus faibles, le système des IK peut devenir extrêmement avantageux.
Il faut néanmoins rester prudent. Une Tesla, Hyundai Ioniq, Kia EV6, BMW i4 ou autre véhicule fortement kilométré peut subir une décote importante. Les IK servent justement en partie à compenser cette perte de valeur.
Et les loyers de 800 € par mois ?
Le chiffre de 800 € par mois est souvent évoqué parce que 9 600 € par an se situe juste sous un seuil social important applicable en 2026 à la location de biens meubles.
Ce seuil s’élève à 9 612 € de recettes annuelles en 2026. Il correspond à 20 % du plafond annuel de la Sécurité sociale.
Mais il faut éviter une confusion : cela ne signifie pas que l’administration autorise automatiquement chaque dirigeant à louer sa voiture 800 € par mois.
Un véhicule valant 15 000 € ne justifie pas nécessairement le même loyer qu’une berline premium de 50 000 €. Le contrat doit pouvoir être défendu en cas de contrôle et le prix doit rester cohérent avec les conditions de marché.
Les 9 600 € de loyers sont imposables
Autre différence majeure : les indemnités kilométriques correctement justifiées constituent un remboursement de frais professionnels. Les loyers, eux, constituent un revenu personnel imposable.
La location d’une voiture génère un revenu relevant des BIC dès le premier euro. En 2026, le micro-BIC peut s’appliquer jusqu’à 83 600 € de chiffre d’affaires pour cette catégorie d’activité, avec un abattement forfaitaire de 50 % lorsque les conditions sont réunies.
Sur 9 600 € de loyers, la base calculée après l’abattement micro-BIC serait ainsi de 4 800 €.
Il serait cependant incorrect de présenter les 4 800 € restants comme un revenu totalement net. L’impôt dépend de la situation personnelle du chauffeur et une activité régulière de location peut également entraîner d’autres obligations.
Le kilomètre à vide peut complètement changer les résultats
Pour un VTC travaillant avec les plateformes, le kilométrage professionnel n’est pas nécessairement identique au kilométrage payé par les applications.
Le minimum sectoriel d’un euro par kilomètre s’applique à la distance estimée entre la prise en charge du client et son point de dépose. Un chauffeur peut donc être payé pour 50 000 kilomètres de courses alors qu’il a réellement effectué 60 000 ou 70 000 kilomètres professionnels en incluant ses approches et repositionnements.
Prenons le cas de 50 000 kilomètres clients mais 70 000 kilomètres professionnels.
Une hybride 6 CV donnerait environ :
70 000 × 0,447 = 31 290 € d’IK.
Une électrique 6 CV donnerait :
70 000 × 0,536 = 37 520 € d’IK.
Avec seulement 50 000 kilomètres facturés autour d’un euro par kilomètre aux plateformes, les IK pourraient donc représenter une part gigantesque du chiffre d’affaires généré.
Ce n’est pas nécessairement anormal si les kilomètres sont réellement professionnels et justifiables. Mais cela montre pourquoi le ratio kilomètres payés / kilomètres réellement parcourus est probablement l’un des indicateurs les plus importants pour un chauffeur VTC.
50 000 km avec passager
- 10 000 km d’approche
- 10 000 km de repositionnement
= 70 000 km professionnels
Le risque de grosse panne change aussi le choix
Les simulations moyennes cachent un problème : une voiture ne coûte pas exactement la même somme chaque année.
Une année peut se limiter aux révisions et aux pneus. L’année suivante peut apporter une réparation à 3 000, 5 000 ou 7 000 €.
Avec les IK, ce risque reste personnel. Le barème est censé indemniser statistiquement les réparations, mais cela n’empêche pas le propriétaire de devoir sortir immédiatement plusieurs milliers d’euros de son compte personnel lorsque la panne arrive.
La location permet potentiellement de déplacer ce risque vers la trésorerie de la société lorsque le contrat prévoit correctement la prise en charge des réparations. Pour un chauffeur dont le véhicule constitue l’outil de travail principal, cette différence peut compter autant que le résultat fiscal.
Hybride ou électrique : les deux cas ne donnent pas la même réponse
Notre simulation fait apparaître une différence assez nette.
Pour l’hybride, les coûts de carburant et d’entretien absorbent une grosse partie des IK. La location devient donc une option crédible, notamment lorsque la société prend directement en charge toutes les dépenses automobiles et le risque de réparation.
Pour l’électrique, le raisonnement s’inverse souvent. Le barème kilométrique est majoré alors que les coûts énergétiques et certains coûts d’entretien sont plus faibles. Les IK peuvent donc laisser une différence beaucoup plus importante entre le remboursement perçu et les dépenses réelles.
Cela ne signifie pas automatiquement que l’électrique doit toujours être mis en IK. La valeur d’achat, le financement, la décote, le prix de l’assurance et le coût réel de recharge peuvent faire varier considérablement le résultat.
Alors, IK ou location pour un VTC ?
Il n’existe pas de réponse universelle. Mais les simulations permettent déjà de dégager une logique.
Avec une hybride fortement kilométrée, la location du véhicule personnel à sa société mérite sérieusement d’être étudiée. Une fois le carburant, l’assurance, les pneus, l’entretien et le risque mécanique intégrés, l’écart avec les IK peut devenir beaucoup plus faible qu’il n’y paraît.
Avec une électrique, les IK sont beaucoup plus difficiles à battre. La majoration de 20 % du barème, associée à un coût de recharge relativement faible, peut laisser au propriétaire une somme importante même après paiement des frais courants.
Le meilleur calcul consiste donc à reprendre ses propres chiffres : kilomètres professionnels, consommation réelle, facture d’assurance, coût des pneus, entretien des douze derniers mois, réparations, prix d’achat et valeur actuelle du véhicule. C’est seulement avec ces données que l’on peut savoir si les IK constituent réellement un avantage ou si elles ne font que rembourser les coûts considérables d’une voiture utilisée intensivement en VTC.
Pour un chauffeur qui parcourt 50 000 à 70 000 kilomètres par an, le choix peut représenter plusieurs milliers d’euros chaque année. Cela justifie largement de réaliser une simulation avec son expert-comptable avant de changer de méthode.