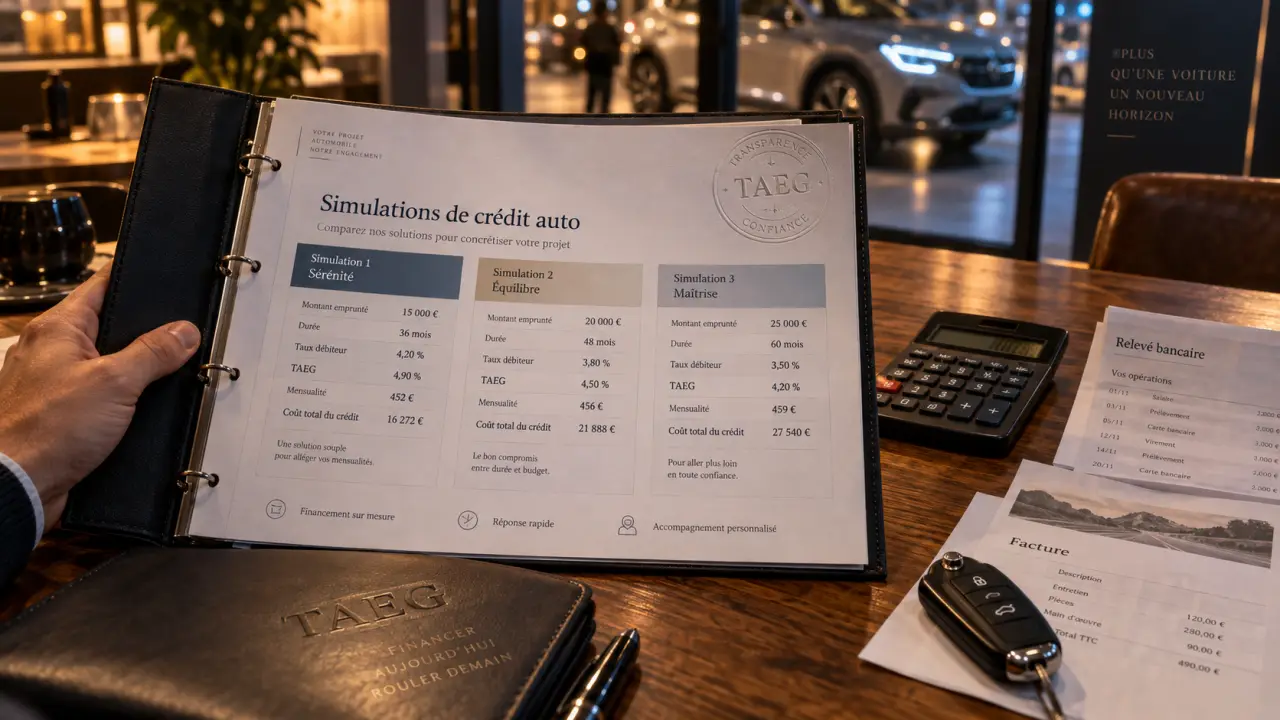
Le taux d’intérêt d’un crédit auto ne se résume pas au pourcentage affiché dans une publicité. Pour évaluer une offre, examinez le coût total, la durée de remboursement, les frais éventuels et la mensualité compatible avec votre budget. Une simulation permet de comparer ces paramètres avant de signer et d’éviter un crédit trop long ou une échéance difficile à supporter.
Le taux débiteur et le TAEG ne racontent pas la même chose
Le taux débiteur, aussi appelé taux nominal, sert à calculer les intérêts sur le capital emprunté. Il compte dans le coût du prêt, mais ne suffit pas pour comparer deux crédits auto. Un prêt amortissable à taux fixe conserve généralement des mensualités identiques pendant toute sa durée. Cette stabilité facilite le suivi du budget.
Le TAEG, ou taux annuel effectif global, est l’indicateur à privilégier pour comparer les offres. Il inclut les intérêts et les frais liés au crédit lorsqu’ils sont obligatoires, comme les frais de dossier. L’assurance emprunteur, souvent facultative, doit être examinée à part lorsqu’elle s’ajoute à la mensualité. Deux offres affichant un taux débiteur proche peuvent donc avoir un coût final différent.
Le taux d’usure correspond au plafond légal au-delà duquel un crédit ne peut pas être accordé. Il est réévalué tous les trimestres. Dans cette limite, chaque établissement fixe ses conditions selon le projet financé et le risque associé au dossier.
Une durée longue allège la mensualité, mais augmente souvent les intérêts
Le coût d’un crédit auto dépend principalement du montant emprunté, du taux et du nombre d’échéances. À capital et taux identiques, une durée plus longue réduit la mensualité, mais laisse davantage de temps aux intérêts pour s’accumuler. Une durée courte demande un effort mensuel supérieur et limite généralement le coût total du crédit.
| Exemple de financement | Mensualité | Coût du crédit | Total remboursé |
|---|---|---|---|
| 30 000 € sur 72 mois à 6,99 % | 508,31 € | 6 598,32 € | 36 598,32 € |
| 30 000 € sur 72 mois à 5,99 % | 495 € | 5 624,88 € | 35 624,88 € |
Dans cet exemple, une baisse de 1 point représente une économie de 973,44 €. Ne choisissez donc pas automatiquement la durée la plus longue. Cherchez plutôt la mensualité la plus courte compatible avec votre reste à vivre, vos charges fixes et une marge pour les imprévus.
Avant d’ajouter une échéance, passez en revue les dépenses incompressibles, l’épargne de précaution, l’entretien du véhicule, le carburant et l’assurance auto. Le montant réellement disponible, et non la somme théorique que la banque accepterait de prêter, doit guider votre mensualité maximale. Vous réduisez ainsi le risque de financer une voiture au détriment de l’équilibre du budget.
Votre dossier et le véhicule influencent l’offre reçue
Un organisme examine à la fois le véhicule et votre capacité de remboursement. Des revenus réguliers, une situation professionnelle stable, des comptes bien tenus et un endettement maîtrisé peuvent favoriser des conditions plus compétitives. L’apport personnel n’est pas toujours obligatoire, mais il réduit le capital à financer et donc les intérêts à payer.
Neuf, occasion, électrique : comparer à projet égal
Un véhicule neuf, d’occasion, hybride ou électrique ne donne pas automatiquement accès au même taux. Certains prêteurs proposent des conditions préférentielles pour des véhicules moins polluants. Par exemple, Crédit Mutuel annonce un taux de 1 % TAEG fixe pour un véhicule électrique, sans frais de dossier, sous conditions. Cette offre doit toutefois être comparée au coût global des autres propositions reçues.
Crédit affecté ou prêt personnel
Le crédit auto affecté est lié à l’achat d’un véhicule précis. Le prêteur peut demander un bon de commande ou un certificat de cession. Cette affectation peut sécuriser l’opération si la vente n’aboutit pas. Le prêt personnel est utilisable librement, mais son taux peut être plus élevé. Le crédit renouvelable est rarement adapté à l’achat d’une voiture, car son taux peut excéder 20 %.
Comparer 4 à 5 offres avec les mêmes paramètres
Pour obtenir une comparaison utile, demandez des simulations portant sur le même montant, la même durée et, si possible, la même option d’assurance. Comparer 4 à 5 organismes aide à repérer les écarts de TAEG, de frais de dossier et de conditions contractuelles. Accepter la première proposition peut entraîner un surcoût estimé entre 1 500 et 2 500 euros selon le financement.
- Vérifiez le TAEG et le montant total dû, pas seulement la mensualité.
- Repérez les frais de dossier et le coût de l’assurance, puis vérifiez si ces éléments sont facultatifs.
- Consultez les règles applicables au remboursement anticipé et les éventuelles indemnités.
- Examinez les possibilités de report ou de suspension d’échéance lorsqu’elles sont prévues au contrat.
- Ne confondez pas un taux promotionnel affiché avec le taux proposé après l’étude de votre dossier.
Faire une simulation avant toute demande de crédit auto
Une simulation de crédit auto doit intégrer le prix du véhicule, votre apport, le montant à emprunter, la durée envisagée, le taux proposé et l’assurance éventuelle. Elle fournit une estimation de la mensualité, des intérêts et du coût total. Testez au moins trois scénarios : la durée prévue, une durée plus courte et une durée plus longue.
Avant d’envoyer votre demande, préparez vos justificatifs de revenus, d’identité et de domicile, ainsi que le document lié à l’achat du véhicule pour un crédit affecté. Si la mensualité dépasse votre budget, réduisez le montant financé, augmentez l’apport ou choisissez un véhicule moins coûteux. Une offre n’est intéressante que si son taux et sa mensualité restent compatibles avec votre capacité de remboursement pendant toute la durée du prêt.