Une facture d’embrayage, de freins ou de pneus peut difficilement attendre le mois suivant. Un garagiste avec paiement en plusieurs fois permet d’étaler une réparation ou un entretien, parfois sans frais, parfois via un crédit. La solution dépend du montant, de la durée, du canal de paiement et du coût affiché avant validation.
Le paiement fractionné chez un garagiste : ce qui se passe concrètement
Au moment de régler, le garage ou le centre automobile propose une facilité de paiement par carte bancaire ou une demande de financement auprès d’un organisme partenaire. Le garage reçoit le règlement selon les modalités prévues. Le client, lui, rembourse en plusieurs échéances. Dans de nombreuses offres, la réponse est donnée en quelques minutes, mais elle reste sous réserve d’acceptation.
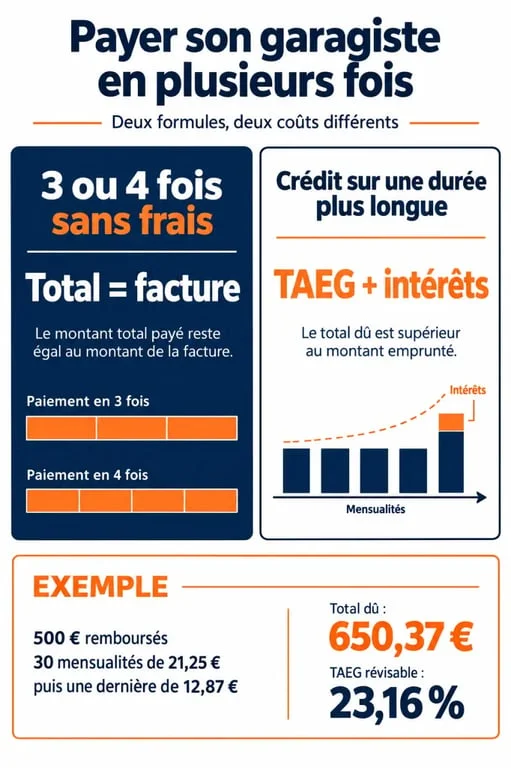
Le premier débit intervient généralement le jour de l’achat, puis les échéances suivantes sont prélevées chaque mois. Une carte Visa ou Mastercard valide, un compte bancaire et une identité correspondant aux informations saisies sont souvent requis. Une carte prépayée, à autorisation systématique ou expirant avant la dernière échéance peut être refusée. Les conditions dépendent toutefois du partenaire et du type d’offre choisi.
Ne pas confondre facilité de paiement et crédit
Un paiement en 3 ou 4 fois sans frais divise simplement la facture : le total payé reste identique si aucun coût n’est prévu. À l’inverse, un paiement étalé sur une longue période peut relever d’un crédit à la consommation, d’un crédit renouvelable ou d’un prêt réparation. Dans ce cas, le TAEG, les intérêts éventuels, l’assurance facultative et le montant total dû doivent être lus avant toute signature.
Quelles enseignes proposent le paiement en plusieurs fois ?
Les modalités changent selon les réseaux, les promotions, le montant de la facture et le paiement en ligne ou directement en centre. Le tableau ci-dessous donne des repères pour orienter sa recherche. Il faut néanmoins vérifier l’offre affichée par le garage choisi, car un plafond ou une promotion peut évoluer.
| Enseigne ou réseau | Modalités citées | Seuils ou conditions repères |
|---|---|---|
| Norauto | Jusqu’à 10 fois | Dès 100 € |
| Midas | De 3 à 10 fois selon les offres | Conditions variables selon le centre |
| Euromaster | 3 fois avec Klarna ou Cofidis ; PayPal 4X en ligne | Klarna : 35 € à 1 000 € ; Cofidis : 100 € à 2 500 € ; PayPal : 20 € à 3 000 € |
| AD Auto Distribution | 4 fois sans frais | À vérifier auprès du point de vente |
| EUROREPAR Car Service | 2, 3 ou 4 fois sans frais | Selon les garages participants |
| Speedy | 3, 5, 12 ou 20 fois selon la formule | 3 fois sans frais de 100 € à 3 000 € TTC pendant l’offre indiquée |
Un garage indépendant peut aussi proposer Alma, FLOA, Oney, Cofidis, Klarna ou PayPal, mais ce n’est jamais automatique. Avant de faire réaliser les travaux, demandez clairement si le fractionnement couvre la main-d’œuvre et les pièces, les pneus et les accessoires, ainsi que le montant maximum finançable. Vérifiez aussi si la demande se fait en ligne, en caisse ou directement auprès du garagiste.
Les frais à contrôler avant d’accepter les mensualités
Le terme « sans frais » doit figurer explicitement dans l’offre. Chez Euromaster, certaines modalités en centre prévoient par exemple 1 € jusqu’à 199,99 €, puis 1 € par tranche de 100 €, avec un plafond de 9 €. Ce coût reste limité, mais la facilité n’est donc pas gratuite. Il faut comparer le montant prélevé avec le prix de la facture.
Pour un crédit renouvelable, l’écart peut être bien plus important. Un exemple Speedy de 500 € remboursés en 30 mensualités de 21,25 €, puis une dernière de 12,87 €, aboutit à un total dû de 650,37 € sur 31 mois, avec un TAEG révisable de 23,16 %. Une mensualité basse ne doit donc jamais masquer le coût final. L’assurance facultative et les conditions de reconduction doivent également être vérifiées lorsqu’elles apparaissent dans le contrat.
Le bon réflexe : mesurer la place de la mensualité dans le budget
Avant de choisir 10, 12 ou 20 mensualités, additionnez les prélèvements déjà prévus, comme le loyer, les assurances, l’énergie et les autres crédits. Vérifiez ensuite que la nouvelle échéance laisse une marge pour les dépenses imprévues. Une mensualité réduite peut faciliter le règlement immédiat, mais elle engage le budget pendant plusieurs mois. Cette vérification limite le risque qu’une réparation nécessaire entraîne ensuite un incident de paiement.
Les conditions d’acceptation et les solutions en cas de refus
Il faut généralement être majeur, résider dans le pays où l’offre est proposée et disposer d’une carte bancaire compatible. Pour les financements assimilés à un crédit, l’organisme étudie le dossier et peut refuser la demande si la capacité de remboursement paraît insuffisante. Un fichage au FICP peut également compliquer l’accès au crédit. La décision appartient à l’organisme financier, même lorsque la demande est effectuée dans le garage.
- Demandez un devis détaillé avant l’intervention et le montant exact à financer.
- Comparez le montant total dû, pas seulement la mensualité.
- Vérifiez les dates de prélèvement et les conséquences d’un retard.
- Pour un crédit, contrôlez le TAEG, l’assurance facultative et le délai légal de rétractation de 14 jours lorsqu’il s’applique.
En cas de refus, un prêt personnel non affecté ou un prêt réparation peut convenir à une facture plus élevée. À titre de repère, un crédit réparation MAIF est cité de 750 € à 4 500 € sur 13 à 36 mois. Il reste aussi possible de demander au garage un échelonnement interne, de prioriser les réparations de sécurité ou de solliciter un second devis. En Belgique, les offres et le cadre applicable diffèrent : un fractionnement au-delà de 3 mois peut notamment être qualifié de crédit. Dans tous les cas, vérifiez les règles et les conditions proposées localement avant de vous engager.