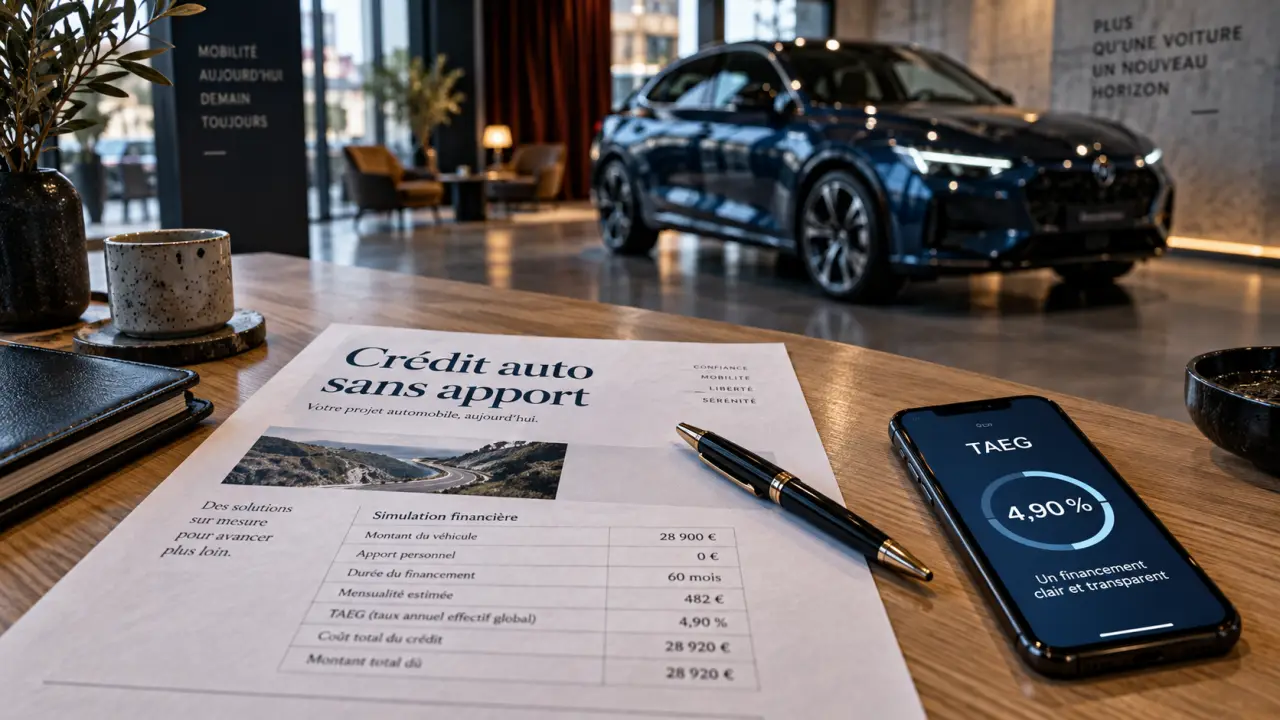
Un crédit auto sans apport permet d’acheter une voiture neuve ou d’occasion sans mobiliser d’épargne immédiatement. L’apport personnel n’est pas systématiquement exigé : l’organisme prêteur examine surtout votre capacité à rembourser les mensualités dans la durée. Avant de choisir une offre, mesurez donc l’effet d’un financement intégral sur votre budget et comparez les solutions disponibles.
Un financement intégral est possible, sous réserve d’acceptation
Avec un crédit auto sans apport, le montant emprunté couvre tout ou partie du prix du véhicule. Il peut s’agir d’un prêt auto affecté, lié à l’achat d’une voiture identifiée, ou d’un prêt personnel, dont l’utilisation est plus libre selon les modalités du contrat. Dans les deux cas, l’absence d’apport ne garantit ni l’acceptation ni le refus de la demande.
Le prêteur vérifie la cohérence entre le prix du véhicule, vos ressources et vos charges. Un projet adapté à vos revenus sera plus facile à défendre qu’un achat dont les échéances déséquilibrent le budget. Garder son épargne pour faire face à un imprévu peut être pertinent, à condition que les mensualités restent supportables chaque mois.
La capacité de remboursement passe avant le statut professionnel
Revenus, charges et reste à vivre : les éléments examinés
Pour étudier un dossier, un organisme de crédit examine les revenus réguliers, les crédits en cours, le loyer ou les dépenses de logement, les charges récurrentes et le reste à vivre après paiement des échéances. Le taux d’endettement de 33 % est souvent utilisé comme repère, mais l’analyse reste individuelle. La stabilité des ressources et la composition du foyer sont aussi prises en compte.
Un CDI peut rassurer par sa stabilité, mais ce contrat n’est pas la seule situation recevable. Un indépendant, un intérimaire, un retraité ou un salarié en période d’essai peut présenter une demande. Il faut alors fournir des revenus justifiables, réguliers lorsque c’est possible, et présenter un projet automobile proportionné. Un fichage bancaire ou des incidents de paiement peuvent toutefois compliquer fortement l’accès au financement.
Préparer un dossier lisible et cohérent
Réunir les documents en amont limite les oublis et facilite l’échange avec le conseiller. Les justificatifs demandés varient selon l’offre, mais les éléments suivants sont généralement utiles :
- une pièce d’identité et un justificatif de domicile ;
- des justificatifs de revenus et de situation professionnelle ;
- des relevés ou des éléments permettant d’identifier les charges et les crédits existants ;
- le devis, le bon de commande ou les informations sur le véhicule visé.
Mensualité basse ou coût total réduit : le vrai arbitrage
Sans apport, le capital financé est plus élevé. Pour réduire la mensualité, il peut être tentant d’allonger la durée de remboursement. Cette solution peut cependant augmenter le coût global du crédit. À l’inverse, une durée courte limite généralement ce coût, mais entraîne une échéance plus importante. Le bon choix n’est donc pas la mensualité la plus faible, mais celle qui laisse une marge réaliste après toutes les dépenses du foyer.
Le budget voiture ne se limite pas au remboursement. Assurance auto, carburant ou recharge, entretien, stationnement, carte grise et réparations éventuelles doivent être intégrés au calcul. Une voiture abordable sur le papier peut devenir trop lourde si son coût d’usage réduit la marge de sécurité mensuelle. Raisonner en budget mobilité, plutôt qu’en seule mensualité, aide à choisir un véhicule et une durée adaptés.
Lors d’une simulation, vérifiez le TAEG, qui permet d’apprécier le coût du financement, ainsi que l’assurance emprunteur lorsqu’elle est proposée. Comparez les offres à montant et durée identiques, puis faites varier un seul paramètre à la fois : prix de la voiture, durée ou mensualité cible.
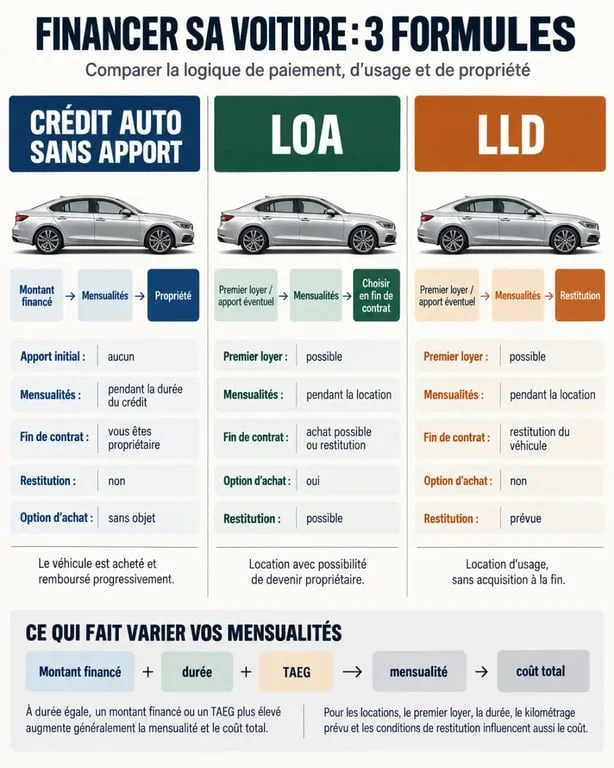
Crédit auto, LOA ou LLD : comparer l’usage et la propriété
| Solution | Principe | Fin du contrat | Point de vigilance |
|---|---|---|---|
| Crédit auto | Vous financez l’achat du véhicule. | Vous en êtes propriétaire après remboursement. | Mensualité, TAEG et coût total. |
| LOA | Vous payez des loyers pendant une durée définie. | Vous pouvez lever l’option d’achat. | Premier loyer majoré, valeur de rachat et conditions du contrat. |
| LLD | Vous louez le véhicule, parfois avec entretien inclus. | Vous le restituez. | Absence d’option d’achat et conditions de restitution. |
La LOA prévoit souvent une durée de 2 à 5 ans maximum. Elle peut être proposée sans apport, même si un premier loyer majoré est fréquent. Ce versement est une avance sur les loyers futurs et ne réduit pas la valeur de rachat. La LLD convient davantage aux personnes qui privilégient l’usage et le renouvellement du véhicule, sans objectif de propriété.
Simuler avant de demander une offre
Une simulation de crédit auto sans apport sert à tester la faisabilité du projet, sans garantir son acceptation. Indiquez le prix réel du véhicule, un apport nul, la durée envisagée et, si l’outil le permet, l’assurance. Examinez ensuite la mensualité, le TAEG et le coût total. Recommencez avec un véhicule moins cher ou une durée différente pour identifier une zone de remboursement sereine.
Avant de signer, relisez les conditions et vérifiez ce qui est inclus. Évitez d’emprunter au maximum de votre capacité. Un conseiller peut ensuite examiner votre situation et vous aider à comparer un prêt auto, une LOA ou une LLD selon votre objectif : devenir propriétaire, préserver votre trésorerie ou disposer d’un véhicule sans gérer sa revente.