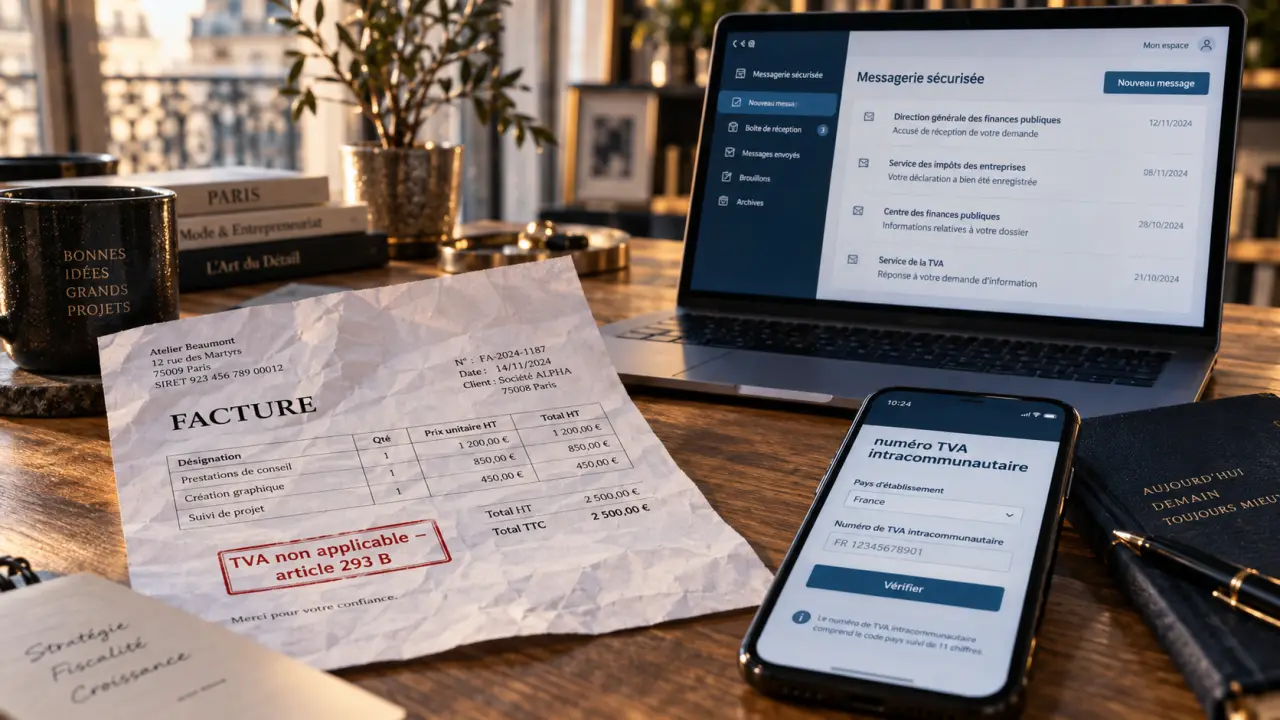
Un auto-entrepreneur ne reçoit pas systématiquement de numéro de TVA à la création de son activité. Lorsqu’il bénéficie de la franchise en base, il ne collecte en principe pas la TVA et ne la déduit pas sur ses achats. Certaines opérations avec des partenaires de l’Union européenne nécessitent toutefois un numéro de TVA intracommunautaire, sans entraîner automatiquement la sortie de ce régime.
Franchise en base, numéro de TVA et redevabilité : ne pas tout confondre
Le numéro de TVA auto-entrepreneur désigne, en pratique, le numéro de TVA intracommunautaire. En France, il comprend le préfixe FR, une clé informatique de 2 chiffres et le numéro SIREN de 9 chiffres. Il sert à identifier l’entreprise dans les échanges réalisés au sein de l’Union européenne.
Ce numéro ne se confond pas avec la redevabilité. Être assujetti signifie exercer une activité économique entrant dans le champ de la TVA. Être redevable signifie devoir facturer, déclarer et reverser cette taxe. Un micro-entrepreneur en franchise en base reste assujetti, mais il n’est généralement pas redevable de la TVA sur ses ventes en France.
| Situation | TVA sur les factures | TVA déductible sur les achats | Numéro intracommunautaire |
|---|---|---|---|
| Franchise en base | Non | Non | À demander selon l’opération européenne |
| Option ou sortie de franchise | Oui | Oui, sous conditions | Attribué pour les besoins de TVA |
Les opérations européennes qui rendent le numéro nécessaire
La question ne se limite pas au régime de TVA. Il faut aussi examiner le partenaire, son pays d’établissement et la nature de l’opération. Une activité strictement française ne nécessite généralement pas de demander un numéro intracommunautaire lorsque l’entreprise reste en franchise en base.
Prestations de services et achats auprès d’un professionnel européen
Si vous fournissez une prestation de services à une entreprise assujettie établie dans un autre État membre, un numéro de TVA intracommunautaire est nécessaire, quel que soit le montant de l’opération. Le même réflexe s’impose lorsqu’un fournisseur européen vous facture un service professionnel, comme un logiciel en ligne, une campagne publicitaire, une mission de conseil ou un abonnement.
Le mécanisme d’autoliquidation peut alors créer des obligations de déclaration et de paiement de TVA. Le fait de recevoir un numéro pour cette opération ne signifie pas que vous devez facturer la TVA sur toutes vos ventes françaises. Le traitement dépend de la nature de chaque opération et du régime applicable.
Marchandises et ventes à distance
Pour les achats de marchandises dans l’Union européenne, le seuil indiqué est de 10 000 € par an. Au-delà, l’acquisition intracommunautaire impose de se rapprocher du service des impôts des entreprises. Les ventes à distance de biens à des particuliers situés dans d’autres États membres répondent également à un seuil de 10 000 € par an et peuvent relever du guichet unique de TVA UE.
Avant un premier achat européen, surveillez le cumul annuel des commandes et la nature exacte de chaque dépense. Un outil numérique facturé depuis l’Irlande ne se traite pas comme une commande de matières premières en Espagne. Cette vérification, opération par opération, permet d’anticiper une obligation de TVA et d’éviter une régularisation tardive.
Demander son numéro de TVA intracommunautaire auprès du SIE
La demande s’effectue auprès de votre service des impôts des entreprises (SIE). Le moyen le plus simple consiste à utiliser la messagerie sécurisée de votre compte professionnel sur impots.gouv.fr. Indiquez l’identité de votre entreprise, son numéro SIREN et décrivez l’opération intracommunautaire concernée, qu’il s’agisse d’un service vendu, d’un fournisseur européen ou d’un achat de marchandises.
- Connectez-vous à votre espace professionnel.
- Ouvrez la messagerie sécurisée et sélectionnez le motif adapté à votre demande.
- Décrivez brièvement l’opération envisagée et joignez les éléments utiles si le SIE les demande.
- Conservez la réponse attribuant votre numéro et communiquez-le uniquement lorsque l’opération le justifie.
Obtenir un numéro pour un échange européen ne signifie donc pas, à lui seul, que vous devez ajouter la TVA à toutes vos factures françaises. En cas de doute sur une opération précise, interrogez le SIE avant d’émettre la facture ou de transmettre votre numéro à un fournisseur.
Factures : les mentions à adapter à votre régime
Tant que vous relevez de la franchise en base pour vos ventes concernées, vos factures ne comportent pas de TVA. Elles doivent mentionner « TVA non applicable, article 293 B du CGI ». N’ajoutez jamais un taux de TVA simplement parce qu’un client européen demande votre numéro. Ce numéro sert à identifier l’entreprise dans un échange intracommunautaire, pas à prouver qu’elle collecte la TVA.
Pour une prestation réalisée pour un professionnel européen, vérifiez le numéro de TVA du client avant de facturer. Le service VIES de la Commission européenne permet de contrôler sa validité. Conservez le résultat de cette vérification avec la facture. Il contribue à la traçabilité de l’échange et limite les erreurs de traitement.
- Facture française en franchise : mention de l’article 293 B, sans TVA facturée.
- Facture à un professionnel européen : numéro du client vérifié et traitement de la TVA déterminé selon la prestation.
- Facture après sortie de franchise : TVA facturée et déclarée, avec une déduction possible sous conditions sur les dépenses professionnelles.
Quand la TVA devient-elle exigible pour un auto-entrepreneur ?
La sortie de franchise peut résulter d’une option volontaire pour la TVA, d’une renonciation au régime micro ou d’un dépassement de chiffre d’affaires. L’option est adressée au SIE par courrier ou par messagerie sécurisée. Elle prend effet le premier jour du mois de sa formulation et engage l’entreprise pour une période obligatoire de 2 ans, année de l’option comprise.
À compter du 1er janvier 2025, les seuils annuels indiqués sont de 85 000 € pour les activités de vente et de 37 500 € pour les prestations de services. Lorsque ces seuils sont dépassés sans franchir les seuils majorés, la TVA devient applicable à compter du 1er janvier de l’année suivante. En cas de dépassement de 93 500 € pour la vente ou de 41 250 € pour les services, la TVA devient exigible dès le dépassement. Anticiper ce changement permet d’adapter ses devis, ses prix et son logiciel de facturation.