Le taux pour un prêt auto ne se limite pas au pourcentage affiché sur une offre. Pour choisir un financement adapté, comparez le TAEG, la mensualité, la durée et les frais éventuels. Une simulation sur plusieurs durées aide à définir un budget supportable sans augmenter inutilement le coût total du crédit.
Le TAEG est le taux à regarder en priorité
Le TAEG, ou taux annuel effectif global, est l’indicateur le plus utile pour comparer deux prêts auto portant sur un montant et une durée identiques. Il comprend les intérêts, les frais de dossier et, lorsqu’ils sont obligatoires pour obtenir le crédit, les frais de garantie ou d’intermédiation. Un taux nominal attractif peut donc cacher une offre plus coûteuse si des frais s’ajoutent au contrat.
Taux débiteur, taux nominal et TAEA : quelle différence ?
Le taux débiteur correspond au taux appliqué au capital emprunté pour calculer les intérêts. Dans les offres destinées au grand public, le taux nominal est souvent utilisé dans un sens proche. Le TAEA, ou taux annuel effectif de l’assurance, mesure quant à lui le coût de l’assurance emprunteur lorsqu’elle est proposée. Cette assurance reste généralement facultative pour un crédit auto, mais elle peut couvrir le remboursement en cas de décès, d’invalidité ou de perte d’emploi, selon les garanties retenues.
Avant de signer, vérifiez également le taux d’usure. Ce plafond réglementaire limite le coût auquel un prêteur peut proposer un crédit. Il protège l’emprunteur, mais ne remplace pas la comparaison des conditions de chaque offre.
Durée et montant : le vrai équilibre de votre prêt auto
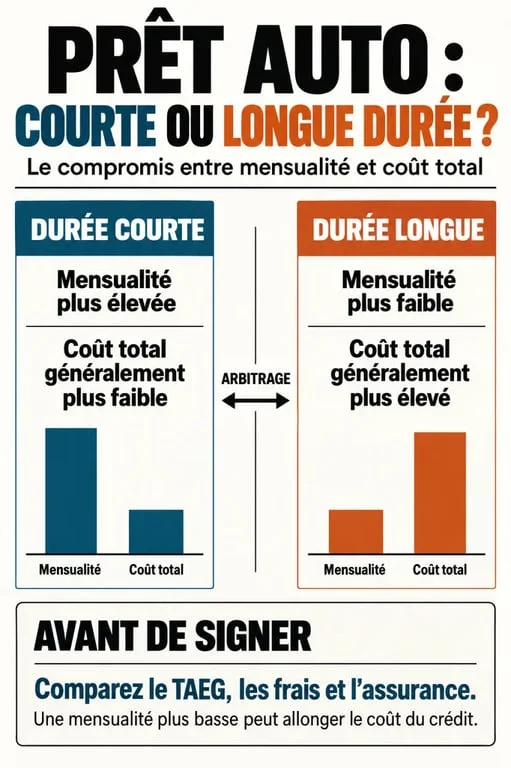
La durée de remboursement agit directement sur le taux du prêt auto, la mensualité et le montant total à rembourser. Les barèmes distinguent couramment des durées de 12, 24, 36, 48, 60 et 72 mois. Certains financements peuvent aller jusqu’à 84 mois. Les taux minimum sont réservés aux dossiers les plus solides. Les taux moyens donnent une vision plus réaliste du marché, sans constituer une offre contractuelle.
| Durée envisagée | Effet sur la mensualité | Effet habituel sur le coût du crédit |
|---|---|---|
| 12 à 36 mois | Plus élevée | Souvent plus faible |
| 48 à 60 mois | Intermédiaire | À comparer avec attention |
| 72 mois et plus | Plus basse | Généralement plus élevé |
Une mensualité réduite peut donner l’impression d’une offre plus intéressante, mais les intérêts s’accumulent pendant toute la durée du contrat. Allonger le prêt de quelques années libère du budget à court terme et augmente souvent le coût total. Le bon repère n’est donc pas seulement « combien puis-je payer par mois ? », mais aussi « combien de mois supplémentaires vais-je financer ? ».
Ce qui fait varier le taux proposé par le prêteur
Le montant emprunté, la durée et le type de véhicule influencent le barème appliqué. Les organismes classent fréquemment les demandes par tranches, par exemple de 3 000 à 4 999 €, de 5 000 à 9 999 €, de 10 000 à 14 999 € et au-delà de 15 000 €. Un véhicule neuf, d’occasion ou électrique peut aussi donner accès à des conditions différentes, notamment lors d’opérations commerciales spécifiques.
Apport, revenus et stabilité du dossier
Un apport personnel réduit le capital à financer et peut améliorer la présentation du dossier. Le prêteur étudie aussi les revenus réguliers, les charges fixes, le taux d’endettement, le reste à vivre et la situation professionnelle. Un CDI rassure, mais son absence n’exclut pas automatiquement un accord. Un indépendant, un retraité ou une personne en période d’essai doit surtout présenter une situation cohérente et des justificatifs solides.
Préparez une pièce d’identité, un justificatif de domicile, les documents de revenus demandés ainsi que les relevés ou avis d’imposition nécessaires. Un dossier complet accélère l’étude et limite le risque de perdre une offre promotionnelle valable pendant une période limitée.
Crédit affecté, prêt personnel ou LOA : comparer au-delà du taux
Le crédit affecté est lié à l’achat d’un véhicule précis. Si la vente n’aboutit pas, le financement est en principe annulé. Cette protection peut être utile pour un achat chez un professionnel. Le prêt personnel offre davantage de souplesse. Il peut financer la voiture, une carte grise ou des réparations, mais il ne dépend pas de la réalisation de la vente.
La LOA et le crédit ballon reposent sur une autre logique. Les mensualités peuvent être plus faibles parce qu’une valeur résiduelle importante reste à payer ou à refinancer à la fin du contrat. Comparez le premier loyer, les conditions de restitution, le kilométrage prévu, l’option d’achat et le coût global. La mensualité annoncée ne suffit pas pour déterminer l’offre la moins chère.
La méthode pour comparer et négocier votre financement
Commencez par déterminer le prix réel du véhicule, puis déduisez votre apport. Réalisez ensuite au moins trois simulations avec des durées différentes. Pour chaque résultat, notez le TAEG, la mensualité, le montant total dû, les frais de dossier, le coût de l’assurance facultative et les règles de remboursement anticipé. Demandez ensuite des propositions à votre banque, à un organisme spécialisé et, si nécessaire, au concessionnaire.
- Comparez des montants et des durées strictement identiques.
- Ne confondez pas le taux minimum affiché avec le taux réellement accessible à votre profil.
- Vérifiez si les frais de dossier sont offerts ou intégrés au TAEG.
- Gardez une marge dans votre budget pour l’assurance auto, l’entretien et le carburant.
- Relisez les conditions de remboursement anticipé avant de signer.
Une demande de principe ou une simulation en ligne permet de cadrer le projet, mais l’offre définitive dépend toujours de l’étude du dossier. Le meilleur prêt auto est celui dont le coût reste transparent et dont la mensualité préserve un reste à vivre confortable pendant toute la durée du contrat.