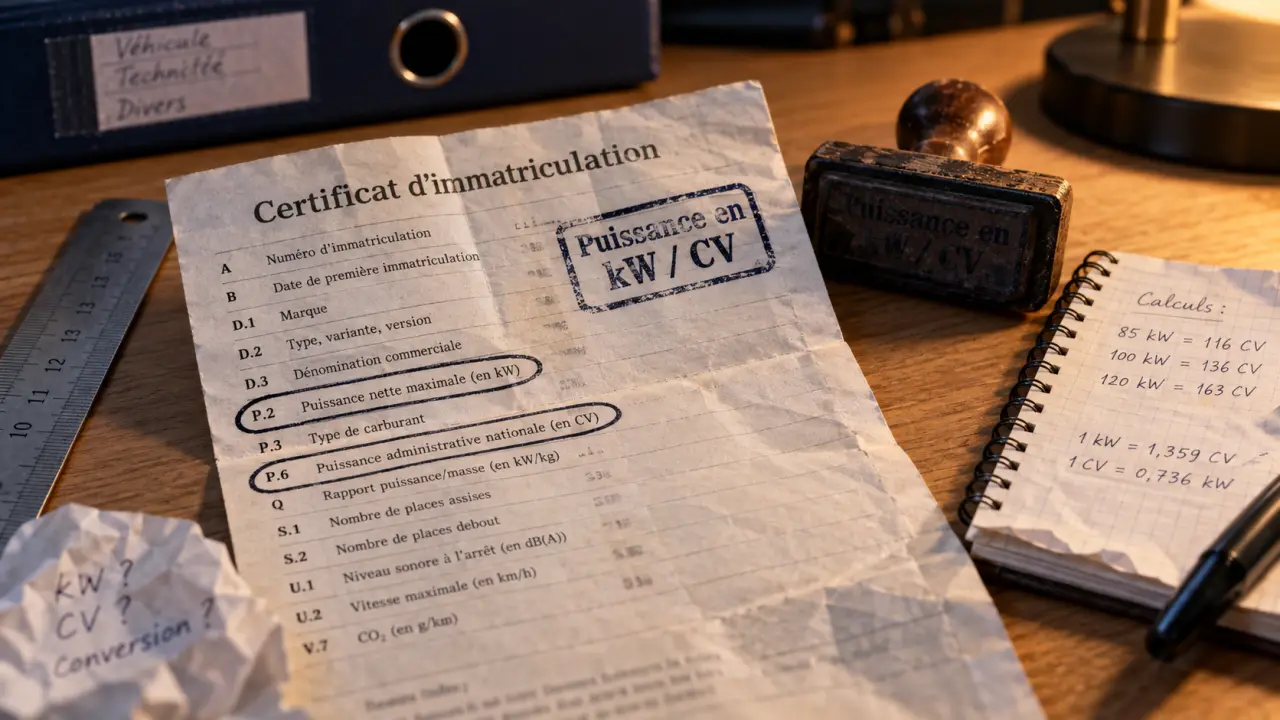
Pour lire la puissance d’une voiture sur sa carte grise, consultez deux rubriques. P.2 indique la puissance maximale nette du moteur en kilowatts (kW), tandis que P.6 indique la puissance fiscale en chevaux fiscaux (CV). Ces valeurs n’ont pas le même usage : la première décrit la motorisation, la seconde intervient notamment dans le calcul du prix du certificat d’immatriculation.
Les deux cases à relever sur le certificat d’immatriculation
P.2 : la puissance moteur exprimée en kW
La case P.2 correspond à la puissance maximale nette du véhicule, exprimée en kilowatts. C’est la donnée technique à utiliser pour comparer deux motorisations ou convertir une puissance en chevaux DIN. Par exemple, une valeur de 81 kW correspond à environ 110 ch DIN.
Ne confondez pas P.2 avec la cylindrée, mentionnée en P.1 lorsqu’elle est renseignée. La cylindrée indique le volume du moteur. La puissance P.2 indique sa capacité à fournir de l’énergie mécanique.
P.6 : les chevaux fiscaux utilisés par l’administration
La case P.6 indique la puissance administrative, aussi appelée puissance fiscale. Elle est exprimée en CV et sert de référence pour les démarches liées à une carte grise française. Les assureurs demandent aussi souvent cette valeur, même si le montant de la prime dépend également du conducteur, du véhicule et des garanties choisies.
Si votre carte grise affiche 81 kW en P.2 et 6 CV en P.6, votre voiture ne développe pas 6 chevaux réels. Sa puissance est d’environ 110 ch DIN, mais l’administration la classe dans la catégorie des 6 CV fiscaux.
Chevaux fiscaux, kW et chevaux DIN : trois mesures différentes
Le kilowatt est l’unité utilisée pour indiquer la puissance moteur sur le certificat d’immatriculation. Le cheval DIN, ou cheval-vapeur, mesure une puissance mécanique et apparaît souvent dans les fiches techniques ou les annonces automobiles. Le cheval fiscal est une unité administrative : il ne mesure pas directement les performances du véhicule.
| Indication | Où la trouver | Utilité principale |
|---|---|---|
| Puissance moteur en kW | Case P.2 | Comparer les motorisations et convertir en ch DIN |
| Chevaux DIN | Fiche technique ou annonce du constructeur | Évaluer les performances mécaniques |
| Chevaux fiscaux | Case P.6 | Calculer la taxe régionale de la carte grise |
Les rubriques P.2, P.6 et P.1 donnent des informations complémentaires sur le véhicule. P.2 renseigne sa puissance mécanique homologuée, P.6 sa catégorie fiscale et P.1 sa cylindrée. Les relever avant un achat peut aider à repérer une annonce incohérente, notamment lorsque la puissance annoncée en chevaux DIN ne correspond pas à la valeur en kW.
Convertir les kW en chevaux DIN sans se tromper
La conversion entre kilowatts et chevaux DIN est simple : 1 kW équivaut à environ 1,36 ch DIN. À l’inverse, 1 cheval DIN correspond à environ 0,736 kW. Cette conversion reste une approximation pratique, car la valeur officiellement homologuée est celle qui figure dans les documents du véhicule.
- 55 kW correspondent à environ 75 ch DIN ;
- 66 kW correspondent à environ 90 ch DIN ;
- 81 kW correspondent à environ 110 ch DIN ;
- 103 kW correspondent à environ 140 ch DIN ;
- 132 kW correspondent à environ 180 ch DIN.
Il n’existe toutefois pas de conversion universelle fiable entre chevaux DIN et chevaux fiscaux. Deux voitures dont la puissance réelle est proche peuvent afficher un nombre de CV différent selon leur homologation, leur motorisation et les règles de calcul applicables. Les tableaux de correspondance donnent donc seulement un ordre de grandeur. Pour connaître la valeur officielle, reportez-vous à la case P.6.
Pourquoi P.6 fait varier le prix de la carte grise
La puissance fiscale sert notamment au calcul de la taxe régionale. Le principe consiste à multiplier le nombre de CV inscrit en P.6 par le prix du cheval fiscal fixé par la région d’immatriculation. D’autres frais peuvent s’ajouter selon la situation du véhicule et la démarche demandée.
Avant d’acheter un véhicule d’occasion, relevez donc P.6 et vérifiez le tarif régional applicable à votre adresse. Cette vérification évite de comparer uniquement le prix d’achat ou la consommation, sans tenir compte du budget d’immatriculation. Un simulateur de carte grise peut affiner l’estimation en intégrant la région, la date de première mise en circulation et le type de demande.
Thermique, hybride, électrique ou importé : les points à vérifier
Des formules qui dépendent de l’homologation
Le calcul des chevaux fiscaux a évolué en janvier 2020. Pour les véhicules thermiques, hybrides et hybrides rechargeables, la méthode récente repose principalement sur la puissance moteur en kW. La formule présentée est la suivante : 1,80 × (P/100)² + 3,87 × (P/100) + 1,34, où P correspond à la puissance en kW. Pour les véhicules homologués entre 1998 et janvier 2020, les émissions de CO2, renseignées en V.7, pouvaient également entrer dans le calcul.
Pour une voiture électrique, la puissance fiscale est calculée à partir de la puissance maximale nette en kW, selon une formule spécifique : 0,00018 × P² + 0,0387 × P + 1,34. Dans tous les cas, la valeur inscrite en P.6 reste la référence administrative à retenir.
Le cas d’un véhicule importé
Une carte grise étrangère peut présenter la puissance dans une autre unité ou ne pas proposer d’équivalence directe avec les rubriques françaises. Lors de l’immatriculation, l’administration française utilise les données d’homologation disponibles et peut recalculer la puissance fiscale.
Pour un véhicule importé, appuyez-vous donc sur les documents techniques du constructeur et sur la valeur qui sera attribuée au futur certificat français. Une simple conversion trouvée dans une annonce ne remplace pas la puissance fiscale officielle inscrite en P.6.