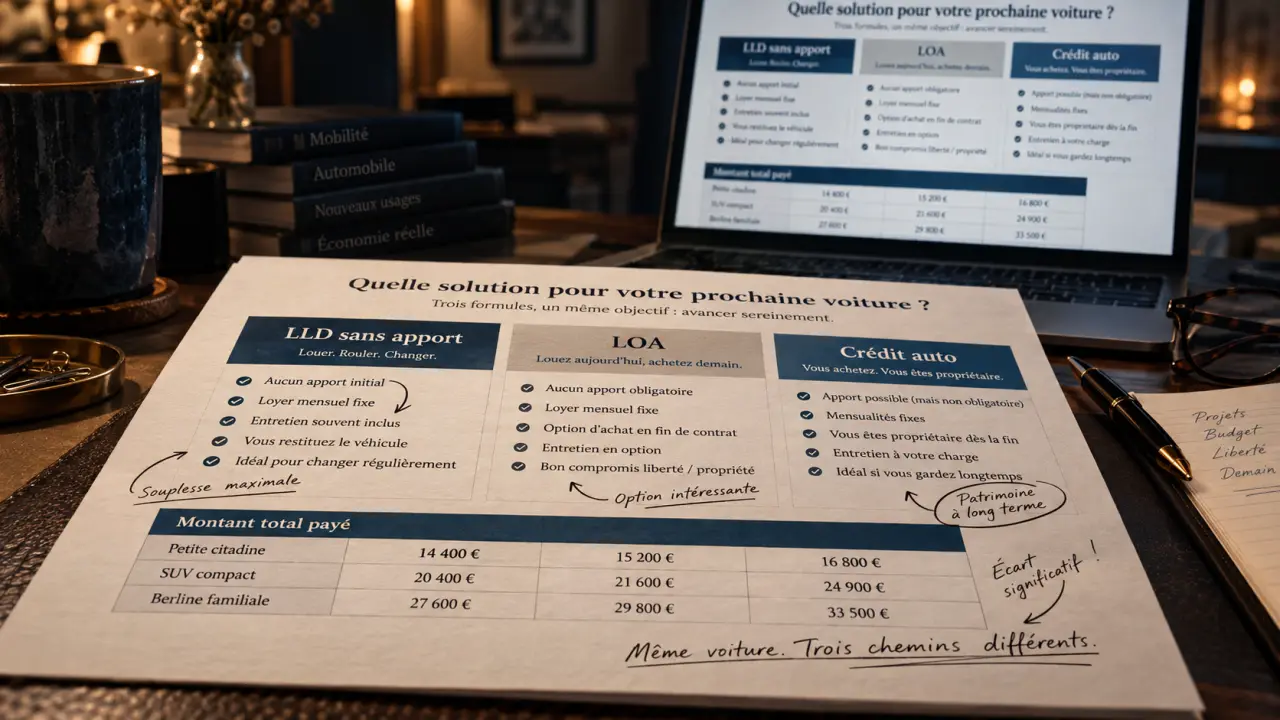
Une voiture en LLD sans apport permet de louer un véhicule sans mobiliser d’épargne au départ. Lorsqu’il le prévoit, le contrat ne demande ni apport initial ni premier loyer majoré. Le conducteur paie ensuite un loyer mensuel pendant toute la durée prévue. Cette formule préserve la trésorerie et rend le budget automobile plus régulier, à condition d’adapter le contrat à son usage réel.
Ce que signifie réellement une LLD sans apport
La location longue durée permet d’utiliser une voiture neuve ou, selon les offres, une voiture d’occasion pendant une période et avec un kilométrage définis à l’avance. À la fin du contrat, le véhicule est restitué au loueur ou à la concession. Contrairement à la LOA, la LLD présentée ici ne prévoit pas d’option d’achat.
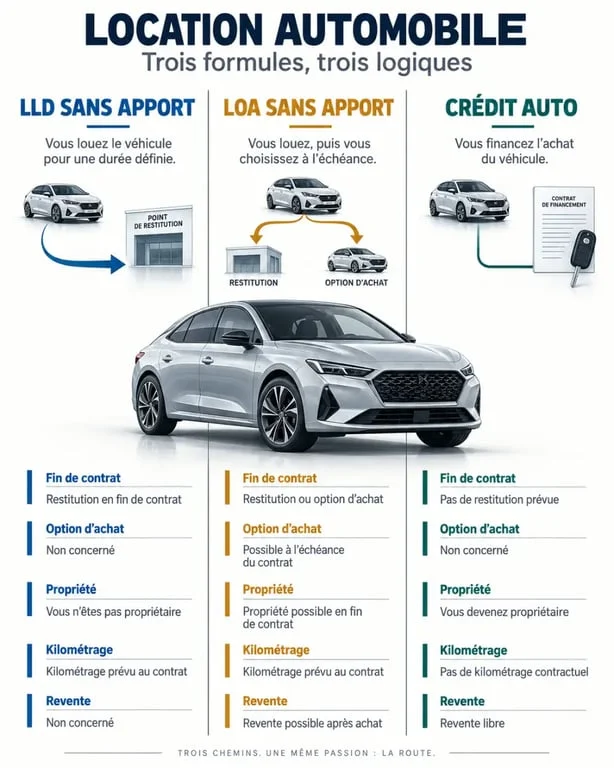
Une offre sans apport doit être examinée avec attention. Elle peut signifier qu’aucun versement initial n’est demandé ou qu’aucun premier loyer majoré ne s’applique. Ce premier loyer correspond à une somme plus importante versée au début du contrat pour réduire les mensualités suivantes. Il ne faut pas le confondre avec un éventuel dépôt de garantie ni avec les frais qui peuvent s’ajouter selon l’offre.
L’absence de paiement au départ ne réduit pas le coût global de la location. La somme qui aurait été versée initialement est généralement répartie sur les loyers. La mensualité peut donc être plus élevée qu’avec un premier loyer majoré, mais la trésorerie reste disponible au moment de la livraison.
Le loyer dépend surtout de votre usage réel
Durée, modèle et kilométrage forment le cœur du calcul
Le loyer mensuel dépend notamment du prix du véhicule, de sa valeur résiduelle estimée, de la durée du contrat, du forfait kilométrique et des services choisis. Une durée plus longue peut réduire la mensualité, mais elle prolonge l’engagement. Un kilométrage plus élevé augmente habituellement le loyer, car le véhicule aura davantage roulé au moment de sa restitution.
Certains contrats Renault sont proposés sur 37, 49 ou 61 mois, avec une référence de 15 000 km par an. Les fourchettes peuvent aller de 15 000 à 160 000 km selon la formule, avec un ajustement par tranches de 2 500 km. Ces paramètres montrent l’intérêt de comparer plusieurs simulations avant de choisir.
Choisir un forfait adapté à ses trajets
Le kilométrage contractuel ne se limite pas à une donnée administrative. Il doit correspondre aux trajets effectués pendant toute la location. Les déplacements domicile-travail, les trajets familiaux et les vacances peuvent rapidement modifier l’estimation de départ.
Pour choisir un forfait cohérent, reprenez vos relevés d’entretien et évaluez vos habitudes hebdomadaires. Tenez aussi compte des changements prévus dans les prochaines années. Un forfait légèrement supérieur peut limiter les frais de kilomètres excédentaires et rendre le coût final plus lisible.
LLD, LOA ou crédit auto : quelle formule correspond à votre projet ?
| Formule | Fin du contrat | Point fort | À surveiller |
|---|---|---|---|
| LLD sans apport | Restitution du véhicule | Budget lissé, pas de revente à gérer | Kilométrage et état à la restitution |
| LOA sans apport | Restitution ou achat selon l’option | Possibilité de devenir propriétaire | Prix de levée d’option et coût global |
| Crédit auto | Vous êtes propriétaire après l’achat | Liberté de conserver ou de revendre | Décote, entretien et revente à assumer |
La LLD convient à ceux qui changent régulièrement de véhicule et ne souhaitent pas organiser sa revente. La LOA laisse la possibilité de l’acheter à la fin du contrat. Le crédit auto correspond davantage à une volonté de propriété durable, sans limite kilométrique contractuelle. Dans tous les cas, comparez le montant total payé, pas seulement la mensualité affichée.
Constituer un dossier et vérifier les services inclus
Le loueur ou l’organisme financier étudie la capacité de remboursement avant d’accepter la demande. Les pièces varient selon les offres, mais comprennent généralement une pièce d’identité, un justificatif de domicile, des justificatifs de revenus et des éléments bancaires. La stabilité des revenus, les charges déjà engagées et le reste à vivre peuvent peser dans la décision.
Un dossier sans CDI n’est pas automatiquement exclu, mais son étude peut être plus exigeante. Pour présenter une demande cohérente, choisissez un véhicule et une mensualité adaptés à votre budget, réunissez des justificatifs complets et évitez de multiplier les demandes inabouties. En cas de refus, un modèle moins coûteux, une durée différente ou un autre organisme peuvent être envisagés.
- Vérifiez si l’entretien courant est inclus dans le loyer.
- Identifiez les réparations couvertes par la garantie.
- Distinguez l’assurance automobile, l’assistance et les assurances facultatives.
- Demandez si un véhicule de remplacement est prévu et dans quelles conditions.
Simuler puis anticiper la restitution dès la signature
Pour comparer des voitures en LLD sans apport, utilisez les mêmes paramètres dans chaque simulation : modèle, durée, kilométrage et services. Examinez ensuite le loyer, le premier versement, les éventuels frais de dossier, le coût total et les options ajoutées. Une voiture d’occasion peut parfois réduire la mensualité, mais sa disponibilité et les garanties proposées doivent être vérifiées pour chaque offre.
Avant de signer, lisez les règles de restitution. Vérifiez le barème des kilomètres supplémentaires, la définition de l’usure normale, les frais de remise en état et les conditions de résiliation anticipée. Conservez les factures d’entretien et surveillez la carrosserie, les jantes, l’habitacle et les pneus.
À la fin du contrat, une inspection vérifie l’état du véhicule. Les écarts par rapport à l’usure attendue ou le dépassement du forfait peuvent entraîner des frais. Anticiper ces règles dès la signature aide à conserver un budget de LLD prévisible jusqu’au dernier loyer.