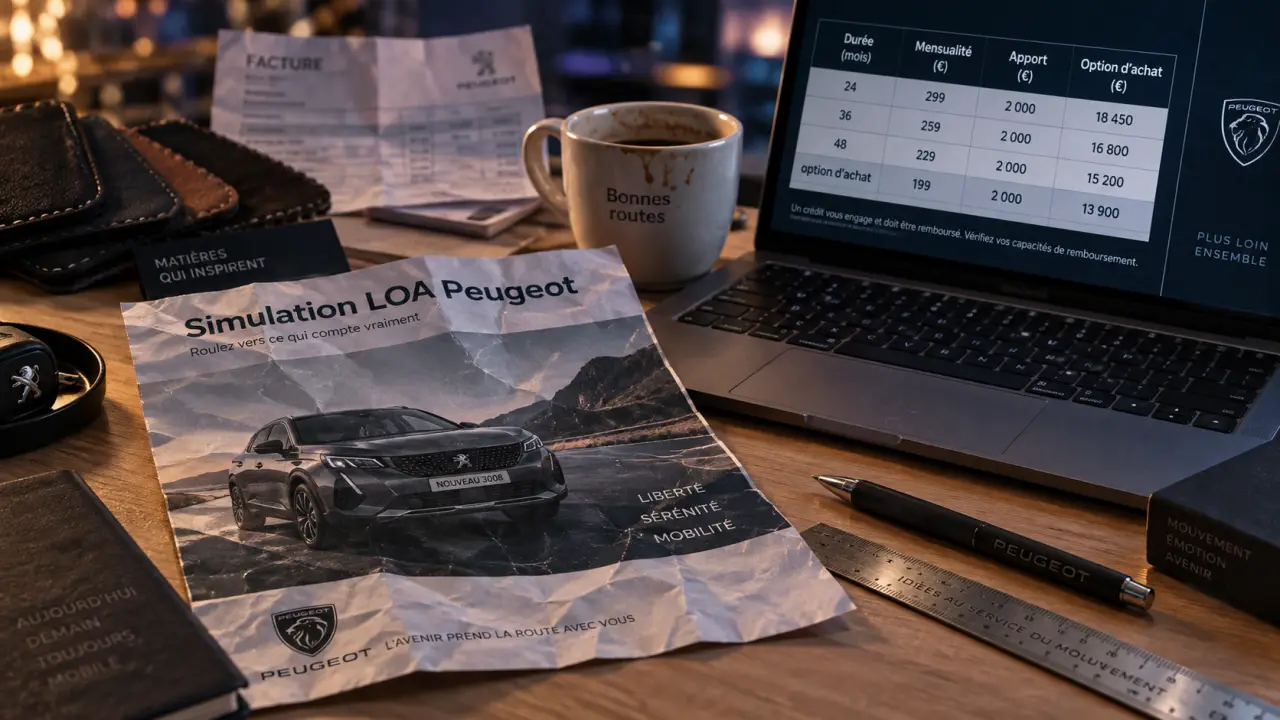
Un simulateur LOA Peugeot permet d’estimer rapidement le budget nécessaire pour une 208, un 2008, une 308 ou un autre modèle. Renseignez le prix du véhicule, l’apport souhaité, la durée et, lorsque l’outil le demande, le kilométrage prévu. L’estimation donne un premier repère, mais le coût global, les services ajoutés et le montant de l’option d’achat restent à vérifier avant de demander une offre.
Les réglages qui font varier votre estimation
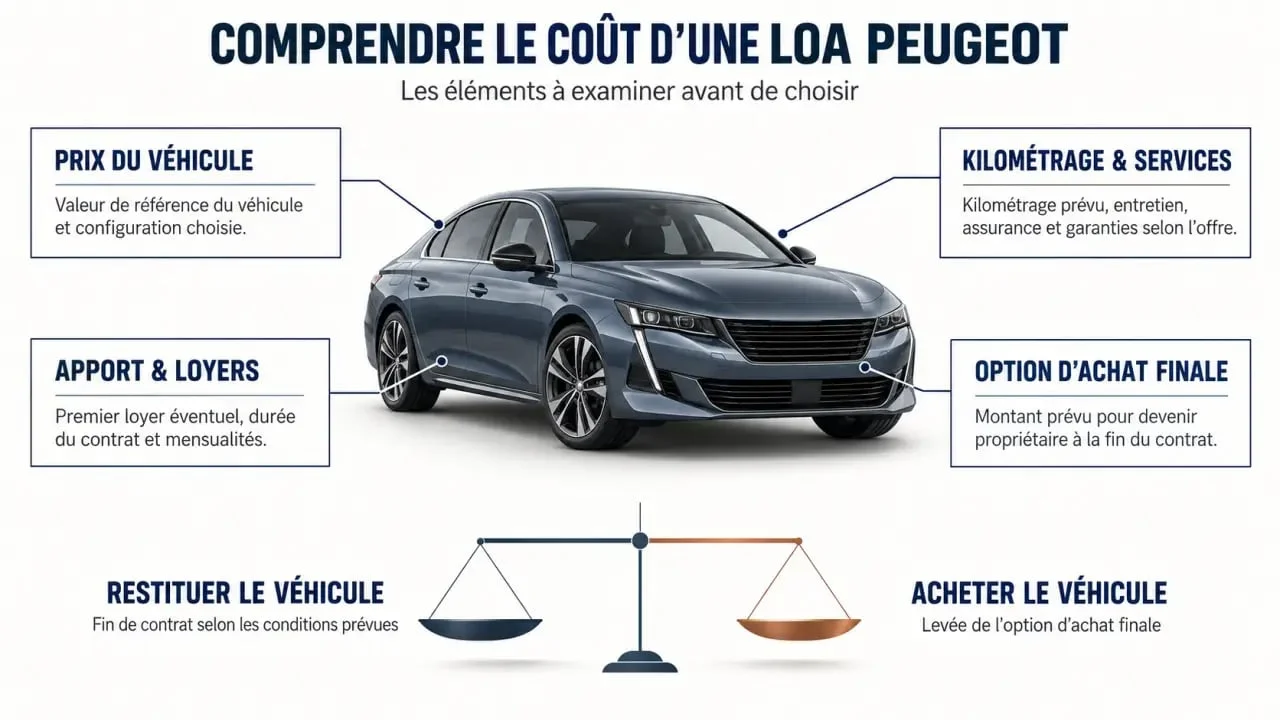
Une simulation de leasing Peugeot ne se limite pas à afficher une mensualité. Elle traduit un projet d’usage : véhicule neuf ou d’occasion, durée de détention, kilométrage prévu et intention éventuelle d’acheter la voiture. Pour comparer deux propositions, gardez le même modèle, la même finition et un niveau de services équivalent.
| Paramètre | Effet sur le contrat | Point à vérifier |
|---|---|---|
| Prix du véhicule | Un prix plus élevé augmente généralement les loyers ou l’apport. | Motorisation, finition et équipements inclus. |
| Apport personnel | Il réduit le montant à financer et peut abaisser le loyer. | Il ne correspond pas toujours à une somme récupérable en fin de contrat. |
| Durée | Une durée plus longue peut lisser les mensualités. | Le coût total et la durée d’engagement. |
| Kilométrage | Il participe à la valeur résiduelle prévue du véhicule. | Le prix d’un éventuel dépassement kilométrique. |
| Services | L’entretien, l’assistance ou certaines garanties peuvent être intégrés au loyer. | Les prestations réellement couvertes et leurs exclusions. |
Avec ou sans apport : choisir un effort initial cohérent
Une LOA Peugeot sans apport préserve votre trésorerie au moment de la livraison, mais les loyers peuvent être plus élevés. Avec un apport, la mensualité baisse souvent, sans que l’opération coûte nécessairement moins cher au total. Comparez donc le premier loyer, les échéances suivantes, les frais éventuels et la valeur de rachat. La mensualité seule ne suffit pas.
Comprendre ce que finance réellement une LOA
La location avec option d’achat repose sur le paiement de loyers pendant une période définie. Chez Peugeot, les durées de financement présentées vont de 2 à 5 ans. À l’échéance, vous pouvez restituer le véhicule ou lever l’option d’achat pour en devenir propriétaire. Peugeot présente aussi cette option comme accessible dès la fin de la première année, selon les conditions prévues au contrat.
Le loyer tient notamment compte de la part de valeur utilisée pendant la location, de la durée, du kilométrage contractuel et de la valeur résiduelle anticipée. Cette valeur correspond au montant attribué au véhicule à la fin du contrat. Elle explique pourquoi deux Peugeot affichant un prix proche peuvent avoir des loyers différents.
L’option d’achat : le chiffre à garder sous les yeux
Un loyer attractif attire l’attention sur la dépense mensuelle et peut faire oublier le prix à payer pour conserver la voiture. Avant de valider une offre, demandez le montant exact de l’option d’achat. Additionnez ensuite l’apport, les loyers, les services éventuels et la valeur de rachat. Vous pourrez ainsi distinguer le coût d’un usage temporaire de celui d’une acquisition.
Peugeot neuve ou d’occasion : deux projets de leasing différents
Une Peugeot neuve en LOA permet de choisir plus précisément la motorisation, la transmission, la couleur et les équipements. Elle peut convenir à un conducteur qui recherche une garantie constructeur et un véhicule adapté à ses besoins, notamment en hybride ou en électrique. Le budget dépendra du modèle et de la finition retenus.
Une Peugeot d’occasion en LOA peut réduire le prix de départ et donner accès à une catégorie de véhicule plus élevée à mensualité comparable. Examinez toutefois l’âge, le kilométrage déjà parcouru, la durée de garantie restante et l’état documenté du véhicule. Certaines offres partenaires concernent des véhicules de moins de 7 ans et de moins de 90 000 kilomètres, avec une garantie de 6 mois suivant la vente. Les conditions varient selon le distributeur et le véhicule choisi.
LOA, LLD ou crédit automobile : le bon choix selon votre sortie
| Solution | À privilégier si… | Fin du contrat |
|---|---|---|
| LOA | Vous voulez choisir entre l’achat et la restitution. | Achat via l’option ou retour du véhicule. |
| LLD | Vous recherchez surtout un usage encadré et un renouvellement régulier. | Restitution prévue, sans option d’achat par principe. |
| Crédit automobile | Vous souhaitez être propriétaire dès l’achat et conserver le véhicule librement. | Vous restez propriétaire une fois le crédit remboursé. |
La LOA convient lorsque votre projet reste ouvert : changement de véhicule à terme, évolution des besoins familiaux ou intérêt pour une motorisation électrique. Le crédit automobile peut être plus adapté si vous prévoyez de garder longtemps votre Peugeot, de rouler au-delà d’un kilométrage contractuel ou de la revendre vous-même. La LLD s’adresse plutôt à ceux qui privilégient l’usage et la restitution prévue au contrat.
Avant de demander une offre, contrôlez ces conditions
- Le kilométrage annuel inclus et le coût d’un dépassement.
- Le montant de l’option d’achat et les modalités de sa levée.
- Les règles de restitution, notamment l’usure, la remise en état et les frais possibles.
- Les garanties, l’entretien, l’assistance et les assurances facultatives inclus ou non.
- Les conséquences financières d’une restitution ou d’une résiliation anticipée.
- Votre capacité de remboursement pendant toute la durée d’engagement.
Une estimation en ligne sert à repérer les Peugeot compatibles avec votre budget. L’offre contractuelle précise ensuite les loyers, le coût total, les conditions d’acceptation et les services associés. Comparez ces éléments sur une base identique avant de signer, puis vérifiez que le montant de l’option d’achat correspond bien à votre projet.