Chauffeur VTC ou livreur Uber Eats, vous restez responsable de votre TVA. Uber met en relation, encaisse certains flux et facture sa commission, mais ne déclare pas nécessairement la taxe à votre place. Pour éviter les erreurs, séparez les prestations réalisées, les commissions de plateforme et l’ensemble de vos revenus professionnels.
Commencez par savoir si vous êtes redevable de la TVA
La franchise en base de TVA permet, sous conditions de chiffre d’affaires, de ne pas facturer la TVA à vos clients et de ne pas déposer de déclaration périodique. En contrepartie, vous ne récupérez pas la TVA payée sur vos achats professionnels. Vos factures doivent alors comporter la mention légale indiquant que la TVA n’est pas applicable.
Pour les prestations de services, les seuils cités sont de 37 500 € de chiffre d’affaires annuel et de 41 250 € en cas de dépassement en cours d’année. Ces montants peuvent évoluer selon la période concernée. Vérifiez donc le seuil applicable auprès de votre Service des impôts des entreprises (SIE) avant de modifier votre facturation.
Le calcul porte sur votre chiffre d’affaires global, et non sur les seuls virements reçus d’Uber. Vous devez raisonner avant déduction des commissions et intégrer, le cas échéant, vos autres activités, primes et revenus professionnels concernés. Le récapitulatif fiscal Uber aide à suivre les opérations, mais il ne remplace pas votre propre suivi comptable.
Le dépassement ne se traite pas en fin d’année
Lorsque le plafond est franchi, l’assujettissement peut prendre effet en cours d’exercice. Attendre la clôture pour s’en préoccuper peut conduire à régulariser la TVA sur des opérations déjà réalisées. Suivez chaque mois le montant cumulé de vos recettes hors taxe et conservez les récapitulatifs fiscaux Uber. Vous disposerez ainsi d’une base fiable pour vérifier la date de dépassement et préparer les démarches nécessaires.
Course, livraison et commission : trois lignes à ne jamais confondre
La TVA Uber devient plus lisible lorsque vous examinez la ventilation des montants, plutôt que le montant net versé sur votre compte. Pour un chauffeur VTC, le transport de personnes relève généralement du taux de 10 %. Les livraisons Uber Eats sont couramment présentées au taux de 20 %. Le taux dépend toutefois de la nature précise de la prestation. Ne transposez donc pas automatiquement le taux applicable au transport de personnes à une activité de livraison.
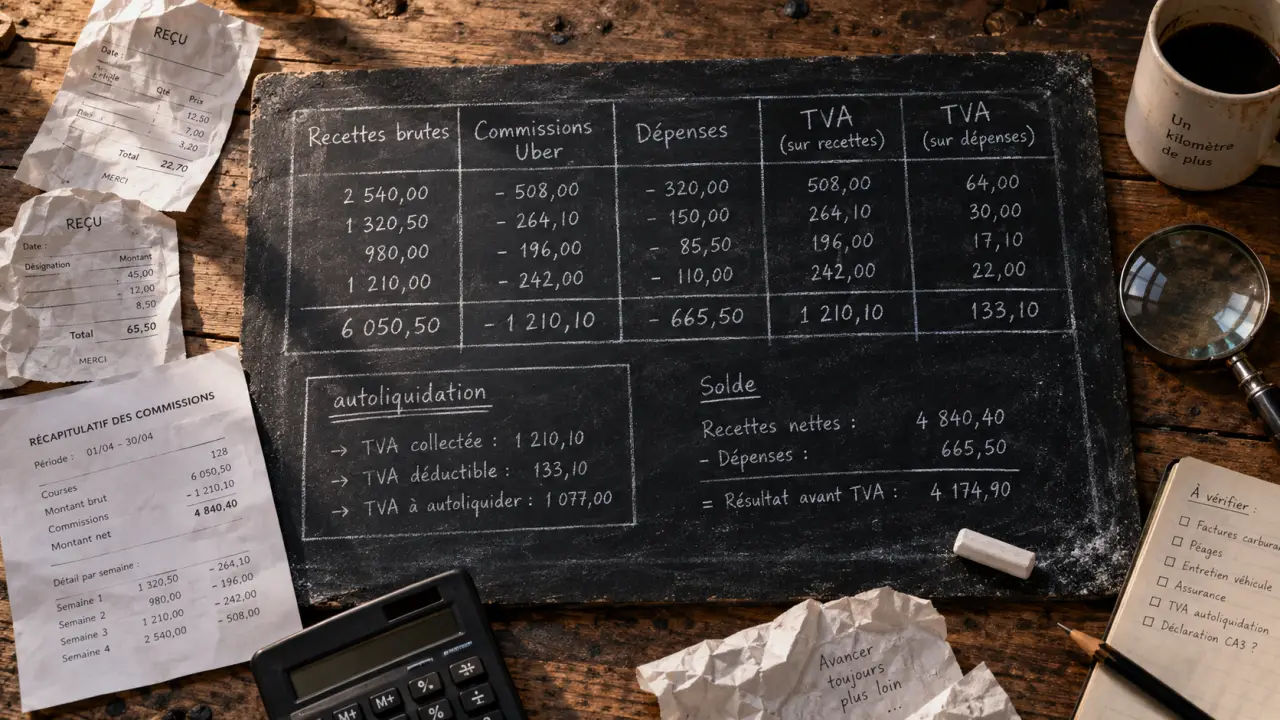
La commission facturée par Uber correspond à une prestation distincte de votre course ou de votre livraison. Elle est généralement soumise au taux normal de 20 %. Lorsqu’elle est fournie par une entité Uber établie dans un autre État de l’Union européenne, elle peut relever de l’autoliquidation. Vous déclarez alors vous-même la TVA française due sur cette commission, puis vous la déduisez si vous y êtes éligible.
Ce mécanisme peut être neutre en trésorerie pour un assujetti disposant d’un droit à déduction. Il doit toutefois apparaître correctement dans la déclaration. La TVA collectée sur votre prestation et la TVA autoliquidée sur la commission ne correspondent donc pas à la même opération.
Lire les flux comme un miroir de votre activité réelle
Le montant reçu sur votre compte ne correspond pas directement à votre chiffre d’affaires. Il peut mélanger la recette payée par le client, la retenue de la plateforme et certains ajustements. Regarder uniquement ce montant net donne une vision incomplète de l’activité.
Reconstituez plutôt trois colonnes dans votre suivi comptable : recettes brutes, commissions Uber et dépenses professionnelles. Cette ventilation permet d’identifier la TVA collectée sur votre prestation, la TVA à autoliquider sur la commission et la TVA potentiellement déductible sur vos achats. Elle facilite aussi le rapprochement avec les paiements affichés dans l’application et avec le récapitulatif fiscal.
Choisir le régime qui correspond à vos charges et à votre rythme
| Régime | TVA facturée | TVA sur les achats | Profil fréquent |
|---|---|---|---|
| Franchise en base | Non | Non récupérable | Activité sous les seuils, charges limitées |
| Réel simplifié | Oui | Déductible si les conditions sont réunies | Activité stable avec suivi allégé |
| Réel normal | Oui | Déductible si les conditions sont réunies | Flux importants ou besoin de déclarations fréquentes |
Une micro-entreprise peut rester en franchise ou opter volontairement pour la TVA. Cette option peut être pertinente si vous supportez des dépenses significatives : entretien, réparations, carburant selon sa nature, péages, matériel, logiciels ou services professionnels. Pour ouvrir droit à déduction, chaque dépense doit être justifiée, liée à l’activité et facturée à votre entreprise.
Les dépenses mixtes, notamment celles liées à un véhicule utilisé aussi à titre personnel, nécessitent une analyse plus prudente. La récupération de la TVA dépend de la dépense concernée et de son usage professionnel. Conservez donc les factures et distinguez clairement les achats liés à l’activité des dépenses privées.
Le régime réel simplifié réduit en principe la fréquence des formalités par rapport au réel normal. Ce dernier impose un suivi plus rapproché, souvent mensuel ou trimestriel selon la situation. À titre de repère, les seuils cités pour une déclaration périodique incluent 254 000 € de chiffre d’affaires, 15 000 € de TVA acquittée et 4 000 € de TVA annuelle pour une option trimestrielle. Vérifiez les règles applicables à votre exercice avant de choisir ou de modifier votre régime.
Un expert-comptable habitué aux VTC peut vous aider à sécuriser ce choix, en particulier si vous utilisez un véhicule financé, travaillez avec plusieurs plateformes ou exercez dans une société.
Immatriculation et déclaration : les actions à enchaîner
- Demandez votre numéro de TVA intracommunautaire auprès du SIE, notamment si vous recevez des commissions d’une entité Uber européenne. L’enregistrement est généralement annoncé sous 2 à 4 semaines.
- Renseignez ce numéro dans votre profil fiscal Uber dès son obtention. Vérifiez aussi que votre statut et vos coordonnées correspondent à votre activité réelle.
- Ouvrez ou utilisez votre espace professionnel sur impots.gouv.fr pour déposer la déclaration correspondant à votre régime.
- Archivez les justificatifs : récapitulatifs Uber, factures de commissions, factures d’achats et relevés de paiements. Une facture est indispensable pour déduire la TVA.
- Déclarez séparément la TVA collectée, la TVA déductible et, le cas échéant, l’autoliquidation sur les commissions.
Les pourboires, primes de parrainage et autres paiements complémentaires ne doivent pas être écartés par réflexe. Leur traitement dépend de leur qualification et de leur lien avec l’activité. Ils peuvent aussi entrer dans le calcul du chiffre d’affaires à surveiller.
En cas de dépassement de seuil, de cumul entre activité VTC et livraison ou de doute sur la ventilation des montants Uber, demandez une confirmation au SIE ou à un professionnel avant de déposer une déclaration rectificative. Cette vérification permet de distinguer correctement la TVA collectée, la TVA déductible et l’autoliquidation de la commission.